Paramount–WBD: Reconfiguración del Mercado de Streaming y Nuevos Retos para la Competencia
La adquisición de Warner Bros. Discovery por Paramount Skydance avanza en su proceso regulatorio internacional, aunque en Estados Unidos el acuerdo con fiscales estatales aún está sujeto a aprobación judicial.
En México, la Comisión Nacional Antimonopolio (CNA) autorizó la operación, que modifica la estructura competitiva del mercado de video bajo demanda por suscripción (SVOD).
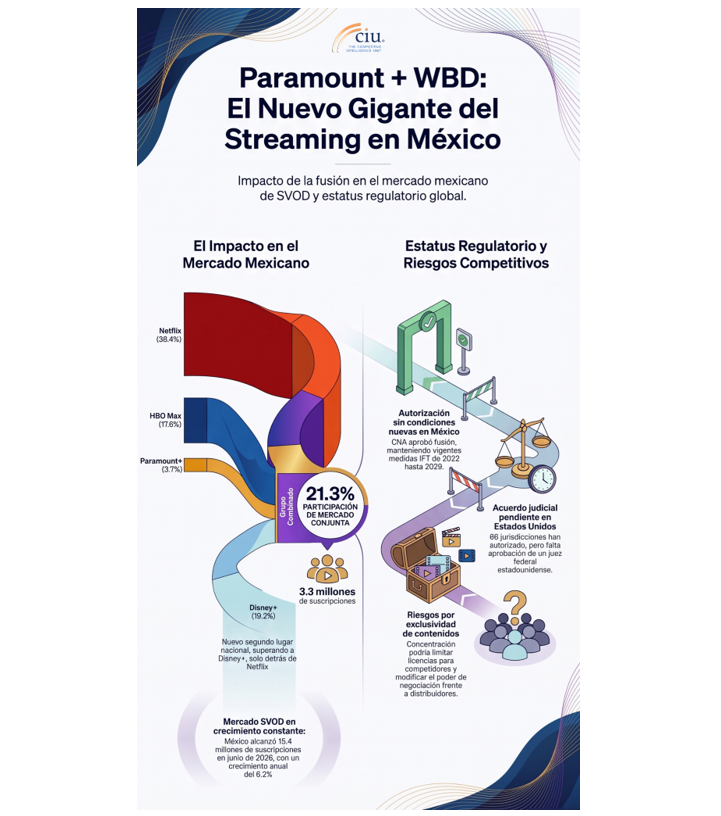
La integración de HBO Max y Paramount+ reuniría alrededor de 21.3% de las suscripciones en México, con una escala conjunta equivalente a aproximadamente 3.3 millones de suscripciones.
La concentración plantea retos para la competencia en el mercado de streaming, particularmente en materia de exclusividad, licenciamiento de contenidos y condiciones de acceso para otras plataformas.
La adquisición de Warner Bros. Discovery (WBD) por Paramount Skydance representa un movimiento de consolidación relevante para la industria audiovisual internacional. La operación reúne estudios cinematográficos, canales de televisión, franquicias y plataformas de streaming, con implicaciones para la estructura competitiva de los mercados de contenidos y distribución audiovisual.
Su proceso de aprobación ha transitado por distintas jurisdicciones y procesos de revisión. Mientras diversas autoridades concluyeron que la concentración podía avanzar, en Estados Unidos un grupo de fiscales generales estatales cuestionó sus posibles efectos adversos sobre los precios, la producción de contenidos y las condiciones de competencia.
Un Proceso de Aprobación Multiterritorial
La operación fue puesta en la balanza regulatoria y obtuvo autorizaciones en distintos mercados. En Estados Unidos, el Departamento de Justicia (DOJ) anunció en junio de 2026 el cierre de su investigación antimonopolio tras concluir que probablemente la transacción no perjudicaría la competencia en los mercados de video bajo demanda por suscripción (SVOD), televisión lineal, y producción y distribución cinematográfica. La autoridad consideró que la empresa combinada podría constituir una alternativa de mayor escala frente a los principales participantes del mercado.
En Europa, la Comisión Europea autorizó la adquisición en julio de 2026. Posteriormente, en agosto, la Autoridad de Competencia y Mercados del Reino Unido (CMA, por sus siglas en inglés) también dio luz verde a la operación. En su análisis, la CMA identificó presiones competitivas provenientes de otros estudios, servicios de streaming y alternativas de distribución audiovisual.
De acuerdo con lo anunciado oficialmente por parte de Paramount, para agosto de 2026, autoridades y gobiernos de cerca de 70 jurisdicciones habían autorizado la transacción o decidido no impugnarla en materia de competencia o inversión extranjera. Estas decisiones abarcan distintos tipos de revisión regulatoria, es decir, no equivalen a resoluciones antimonopolio idénticas ni, por sí solas, detonarán la integración comercial inmediata de las plataformas, dependerá de las decisiones que adopte la empresa una vez concretada la adquisición.
No obstante, estas autorizaciones no eliminaron todas las controversias. En días recientes, Paramount y Warner Bros. Discovery alcanzaron un acuerdo con California y otros 11 estados de Estados Unidos que habían promovido una demanda para bloquear la operación. El convenio contempla compromisos exigibles durante cinco años para incrementar la producción cinematográfica, así como disposiciones sobre negociaciones con operadores de televisión de paga y protección de los trabajadores de la industria.
Entre los compromisos anunciados destaca la obligación de estrenar en salas de cine al menos 30 películas anuales durante los dos primeros años posteriores al cierre de la operación, cifra que aumentará a 32 películas por año durante los tres años siguientes. Asimismo, la empresa se comprometió a destinar al menos $1,500 millones de dólares adicionales a la producción cinematográfica en Estados Unidos durante cinco años. El acuerdo también contempla un fondo de $47.5 millones de dólares para capacitación y desarrollo profesional de trabajadores desplazados por la integración, con compromisos exigibles durante el mismo periodo.
No obstante, el acuerdo alcanzado con los fiscales generales estatales no representa el último paso para concretar la adquisición. El convenio aún se encuentra sujeto a la aprobación del juez federal, por lo que el cierre de la operación permanece pendiente. De esta manera, aunque Paramount Skydance ha obtenido las autorizaciones regulatorias necesarias en los principales territorios, la conclusión de la transacción depende todavía de resolver este último frente judicial.
México: Autorización sin Nuevas Condiciones
En México, la Comisión Nacional Antimonopolio (CNA) autorizó la concentración entre Paramount y Warner Bros. Discovery sin imponer medidas adicionales, al determinar que la operación no representaba riesgos que justificaran nuevos remedios en los mercados analizados.
La resolución se enmarca en un antecedente regulatorio relevante, la concentración entre Discovery y WarnerMedia, autorizada por el IFT en 2022. En aquella ocasión, la autoridad identificó preocupaciones relacionadas con los contenidos infantiles para televisión de paga y estableció obligaciones orientadas a preservar condiciones de acceso y evitar empaquetamientos entre canales.
Estas medidas permanecerán vigentes hasta 2029, por lo que la autorización de la nueva operación no supone la desaparición de los compromisos regulatorios previamente establecidos.
La autorización mexicana evaluó preventivamente si la concentración podía afectar la competencia, pero no resolvió cómo se comportará posteriormente la empresa resultante. Por ello, la ausencia de nuevas condiciones no impide que la autoridad vigile posibles efectos sobre precios, acceso a contenidos y condiciones de competencia.
Streaming: Un Nuevo Bloque Competitivo
El mercado mexicano de plataformas de video bajo demanda por suscripción (SVOD por sus siglas en inglés) alcanzó 15.4 millones de suscripciones al cierre de junio de 2026, con un crecimiento anual de 6.2%. En este sentido, la integración de Paramount y Warner reconfiguraría el terreno de juego entre jugadores, al combinar las bases de HBO Max y Paramount+.
Al segundo trimestre de 2026, HBO Max registra una participación de 17.6%, mientras que Paramount+ alcanza 3.7%. Su suma representaría una participación conjunta de 21.3% del mercado, equivalente a aproximadamente 3.3 millones de suscripciones del total nacional.
Esta escala colocaría al grupo combinado por encima de Disney+ (19.2%), pero todavía por debajo de Netflix, que conserva una participación de 36.4%, equivalente a alrededor de 5.6 millones de suscripciones.
La integración permitiría reunir un catálogo más amplio de producciones, franquicias y contenidos exclusivos, con el potencial para fortalecer la captación y retención de usuarios. Sin embargo, la suma de participaciones constituye un ejercicio de referencia sobre la estructura del mercado y no implica, por sí misma, que ambas plataformas se conviertan inmediatamente en un único servicio comercial.
Riesgos Potenciales de la Concentración
La integración de Paramount y Warner puede generar eficiencias derivadas de la escala, la complementariedad de sus catálogos y la capacidad de financiar nuevas producciones. Al mismo tiempo, la concentración de activos audiovisuales relevantes puede modificar los incentivos y las condiciones de negociación en distintos niveles de la cadena de valor.
Uno de los principales riesgos potenciales se relaciona con el licenciamiento de contenidos. La empresa combinada podría privilegiar sus propias plataformas y reducir la disponibilidad de títulos para servicios competidores, lo que limitaría las alternativas de acceso a producciones relevantes y elevaría los costos de diferenciación para otros participantes.
También resulta relevante dar seguimiento a las estrategias de exclusividad y empaquetamiento. La combinación de franquicias, contenidos premium, programación infantil y producciones cinematográficas podría facilitar ofertas integradas, aunque también podría modificar las condiciones de acceso para distribuidores y plataformas rivales.
Otro ámbito de atención corresponde al poder de negociación frente a operadores de televisión de paga, agregadores y anunciantes. Un portafolio más amplio de canales y contenidos puede fortalecer la posición comercial de la empresa resultante y repercutir en las condiciones de contratación, distribución y comercialización de publicidad.
Finalmente, la evolución de los precios, la disponibilidad de contenidos y las decisiones de contratación de los usuarios permitirán dar cuenta de cómo se materializan los efectos de la integración. Aunque Netflix mantendría una ventaja de escala en el mercado mexicano de SVOD, la combinación de HBO Max y Paramount+ configuraría un competidor de mayor tamaño, con capacidad para modificar las estrategias de diferenciación, retención y monetización del mercado.
En suma, la operación reconfigura la estructura competitiva del mercado audiovisual, pero la participación conjunta de HBO Max y Paramount+ no basta para anticipar sus efectos. El resultado dependerá de las decisiones de la empresa sobre precios, disponibilidad y licenciamiento de contenidos, empaquetamiento de servicios y condiciones comerciales frente a distribuidores y competidores.
Estos serán los indicadores clave para evaluar si la mayor escala amplía las alternativas para los usuarios o restringe la competencia en los distintos segmentos de la industria.